193

Autor
Meat.Milk
Distribuie pe


Publicat pe
2026 septembrie 17
Sectorul avicol european produce mai mult ca oricând, iar România se află printre motoarele acestei expansiuni. Cu o creștere de 16,0% a producției de carne de pasăre în primele șase luni din 2026 față de aceeași perioadă a anului trecut, țara noastră ocupă poziția a doua în Uniunea Europeană, imediat după Ungaria (19,2%). Este o performanță industrială reală, greu de contestat.
Problema apare atunci când punem această cifră lângă evoluția prețului. Iar acolo, datele Comisiei Europene arată o piață care înaintează cu piciorul pe accelerație, dar cu marja în scădere.
Prețul stagnează după doi ani de urcare
În săptămâna 37 a anului 2026, prețul mediu european al puiului broiler s-a situat la 289,89 euro/100 kg carcasă. Comparativ cu săptămâna precedentă, o creștere de 0,8%. Față de luna trecută, un avans aproape imperceptibil, de 0,3%. Iar față de aceeași perioadă a anului trecut, o scădere de 4,2%.
Acest ultim procent este cifra care contează. După ciclul ascendent din 2024 și 2025, când broilerul european a depășit constant pragul de 300 de euro, curba din 2026 s-a aplatizat și a început să coboare sub nivelurile anului anterior. Prețul rămâne mult peste media multianuală 2021–2025, care se situează în jurul valorii de 260 de euro/100 kg — deci nu vorbim despre o criză. Vorbim despre finalul unei perioade excepțional de bune.
Diferențierea pe tranșe merită urmărită separat. Pieptul de pui se menține ferm în zona de 620–630 euro/100 kg, în timp ce puiul întreg clasa A oscilează în jurul a 285 de euro, iar pulpele au coborât spre 245 de euro. Valoarea se concentrează tot mai mult în piept, în timp ce părțile mai puțin căutate pe piața europeană își pierd tracțiunea — un fenomen care explică, în paralel, de ce exporturile către Africa și Asia de Sud-Est au devenit atât de importante.
Producția: Europa accelerează, dar nu uniform
La nivelul UE27, producția de carne de pasăre a crescut cu 5,5% în primul semestru din 2026. Media ascunde însă diferențe considerabile între state:
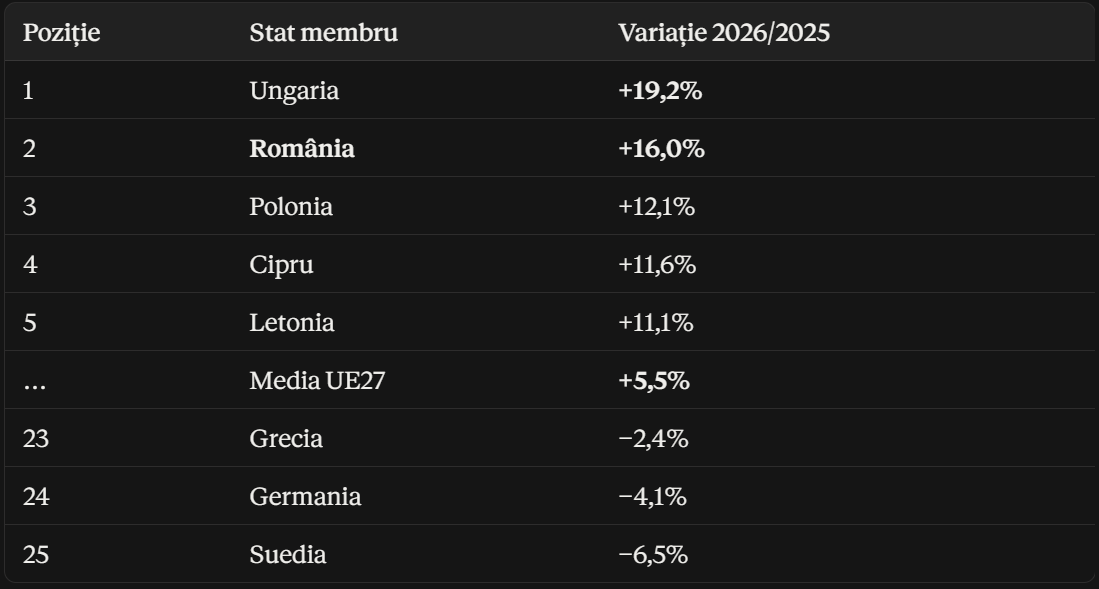
Se conturează astfel o Europă avicolă cu două viteze. Statele din centrul și estul continentului împing producția în sus cu ritmuri de două cifre, în timp ce piețele din nord și vest — Germania, Suedia, Grecia, Franța — stagnează sau se contractă. Este o redistribuire geografică a capacității de producție, nu doar o fluctuație de conjunctură.
Polonia rămâne, de departe, liderul continental: 2,892 milioane de tone în 2025, adică 21% din totalul european de 14,322 milioane de tone. Urmează Spania (1,803 mil. t), Franța (1,722 mil. t), Germania (1,570 mil. t), Italia (1,391 mil. t) și Olanda (0,841 mil. t). Împreună, aceste șase state concentrează 72% din producția Uniunii.
Un indiciu pentru ce urmează: populările cu pui de o zi. În martie, iunie și iulie 2026, numărul de pui plasați în îngrășătorii a depășit clar nivelurile din 2024 și 2025, atingând peste 600 de milioane de capete în martie și iulie. Populările de astăzi sunt carnea de peste șase săptămâni. Cu alte cuvinte, oferta va continua să crească și în a doua parte a anului — într-o piață în care prețul deja a început să cedeze.
Costurile: vestea bună a acestui ciclu
Aici stă explicația pentru care sectorul rezistă, în ciuda prețului în scădere. Graficul care compară prețul la fermă cu costurile directe de îngrășare arată o structură mult mai confortabilă decât în urmă cu trei ani.
La începutul anului 2023, costurile totale directe se apropiau de 105 euro/100 kg, dintre care furajele singure însumau peste 85 de euro. În prima jumătate a anului 2026, costurile totale s-au stabilizat în jurul valorii de 72–75 euro/100 kg, cu furajele în zona 55–58 de euro. În același timp, prețul la fermă a urcat de la circa 110 euro la aproximativ 125 de euro/100 kg.
Marja brută directă s-a dublat practic față de vârful crizei furajere. Aceasta este adevărata sursă a expansiunii din estul Europei: nu prețul de vânzare, ci costul de producție. Iar concluzia operațională este simplă — sectorul are în acest moment o pernă de siguranță suficientă pentru a absorbi o corecție moderată de preț, dar nu una prelungită, mai ales dacă furajele își reiau urcarea.
Comerțul: exportăm mai mult, dar importăm mai profitabil
Exporturile europene de carne de pasăre au totalizat 867.981 tone în intervalul ianuarie–mai 2026, în creștere cu 1,6% față de aceeași perioadă a anului trecut, iar valoarea lor a atins 2,17 miliarde de euro (+1,9%). O creștere modestă, dar cu o structură interesantă:
- Marea Britanie rămâne principala destinație, cu 302.539 tone, în ușoară scădere (−0,2%)
- Ghana: +15,1% în volum și +27,0% în valoare
- Congo (R.D.): +18,0% în volum și +31,3% în valoare
- Filipine: +45,4% în volum
- Ucraina: +10,4%
Piețele africane cresc mai repede valoric decât cantitativ — semn că Europa vinde acolo la prețuri unitare mai bune decât în trecut.
Pe partea de import, tabloul este mai tensionat. Importurile europene au urcat la 449.518 tone (+6,1%), iar creșterea este dominată de un singur furnizor: Brazilia, cu 193.194 tone, în avans de 27,1%. Ucraina a adăugat 13,9%. În schimb, Marea Britanie a redus livrările către UE cu 30,7%.
De ce contează? Pentru că prețul broilerului brazilian era, la data raportării, de 130,64 euro/100 kg — mai puțin de jumătate din nivelul european de 289,89 euro. Cel american se situa la 220,25 euro. Diferența de competitivitate este structurală, nu conjuncturală, iar un avans de 27% al importurilor braziliene într-un an în care producția europeană crește deja cu 5,5% adaugă presiune exact acolo unde piața este cea mai vulnerabilă: pe tranșele ieftine.
Datele globale confirmă tendința. Brazilia și-a majorat exporturile la peste 2,3 milioane de tone în primele cinci luni din 2026, de la circa 2,15 milioane în aceeași perioadă a anului trecut, consolidându-și poziția de lider mondial incontestabil. Uniunea Europeană rămâne pe locul trei, după Statele Unite, cu un volum stabil de aproximativ 800.000 de tone.
Ce înseamnă toate acestea pentru piața românească
România produce semnificativ mai mult decât anul trecut, într-un context european în care oferta crește, prețul scade ușor, iar concurența externă se întărește. Cele trei elemente nu se anulează reciproc — se acumulează.
Pe termen scurt, marja rămâne favorabilă datorită costurilor furajere reduse. Pe termen mediu, însă, trei indicatori merită urmăriți cu atenție: evoluția populărilor de pui în trimestrul al patrulea, care va anticipa oferta din iarnă; traiectoria importurilor braziliene, deja în creștere accelerată; și, nu în ultimul rând, prețul furajelor, singura variabilă care ține astăzi ecuația în echilibru.
Un sector care crește cu 16% într-un an își asumă implicit obligația de a găsi desfacere pentru volumul suplimentar. Piața internă europeană nu se extinde în același ritm. Rămân exporturile — iar acolo, competiția se poartă la 130 de euro pe suta de kilograme.
Ai aflat ceva nou din acest articol?
Citește și: